理事が抱く5つの疑問で理解する「マンション管理組合の会計」入門
マンション管理組合の理事、監事に選任された方から、「会計の勉強をしたことがないので、決算書を見ても何を確認すればよいか分からない」という声が特に多く聞かれます。
本稿では、公認会計士の立場から、理事の方が抱きやすい疑問にQ&A形式でお答えします。
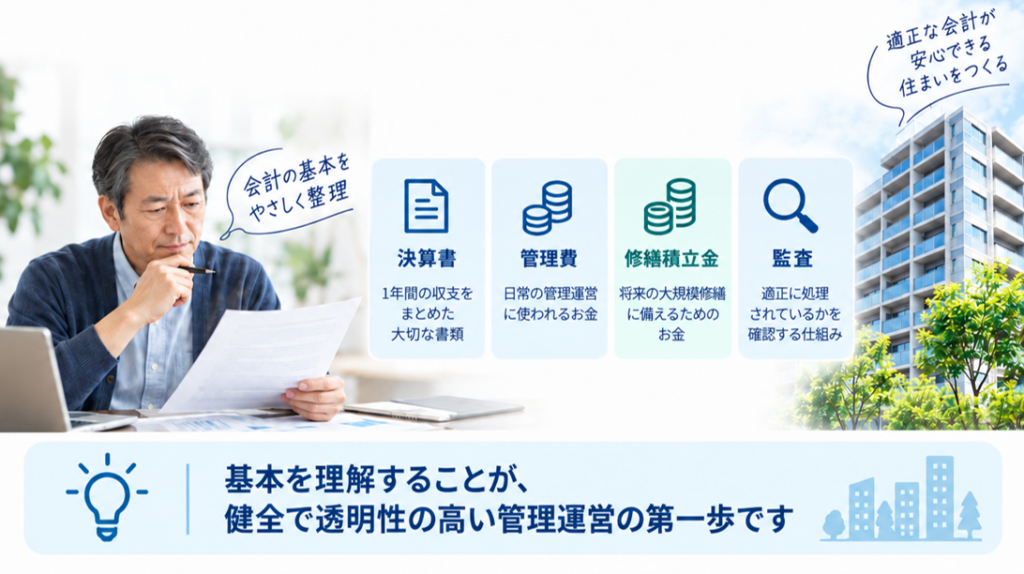
はじめに ― 理事になって最初にぶつかる会計の壁
管理組合の理事、監事は輪番制で選ばれることが多く、会計・財務の専門知識がないまま就任するケースがほとんどです。
決算書の承認や監査を求められても、内容を十分に理解できないまま見過ごしてしまう理事、監事も少なくありません。
しかし、管理組合会計には企業会計とも異なる独自のルールがあり、これを理解しておくことが適正な運営の第一歩になります。
Q1. 管理組合会計はなぜ企業会計と違うのか
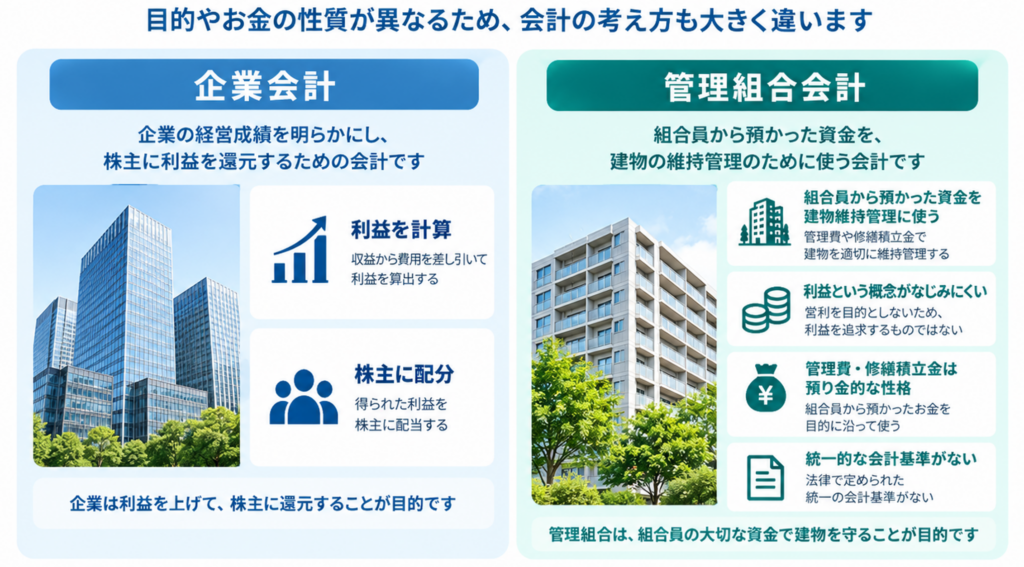
企業会計は「利益を計算し、株主に配分する」ことを目的としますが、管理組合には利益という概念がそもそもなじみません。
管理費や修繕積立金は、組合員から預かった資金を建物の維持管理等のために使うための「預り金的な性格」を持つお金です。
また、企業のような統一的な会計基準(企業会計原則等)がなく、管理会社や管理組合ごとのルールに従って運用されているという特徴があります。
Q2. 管理費と修繕積立金はなぜ分けて管理するのか
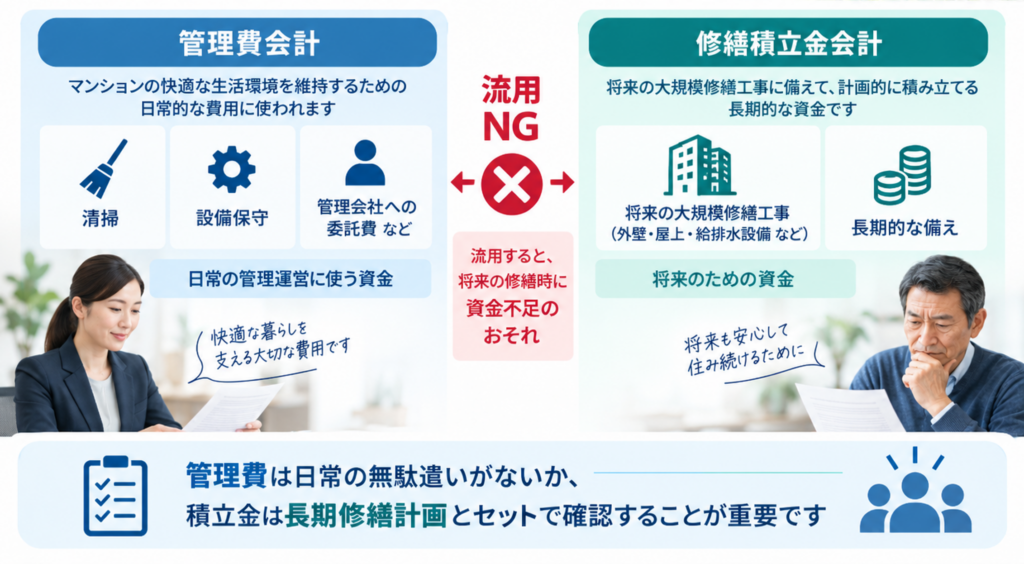
管理費は清掃、設備保守、管理会社への委託費等、日常の管理運営に使われる資金です。
一方、修繕積立金は将来の大規模修繕工事に備えて積み立てる、長期的な資金です。
この2つの会計を分離せず一体で管理してしまうと、日常の管理費不足を修繕積立金で穴埋めするといった安易な流用が発生しやすくなり、いざ大規模修繕が必要になったときに資金が足りないという事態に陥りかねません。
管理費会計については日常的に無駄遣いがないか、また、積立金会計は長期修繕計画とセットで確認する習慣をつけることが重要です。
Q3. 決算書の「剰余金」は使ってもよいのか
これも理事が抱く疑問です。
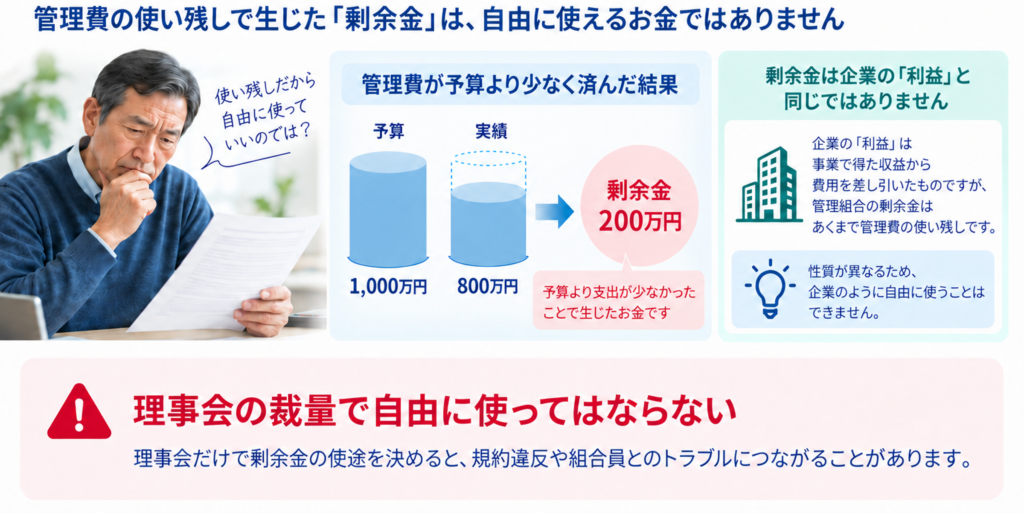
答えは「原則として理事会の裁量で自由に使ってはならない」というものです。
剰余金は、その年度の管理費が予算より少なく済んだ結果であり、企業の「利益」とは性質が異なります。
多くの管理組合では、剰余金は翌年度の管理費に充当するか、総会の決議を経て別途の用途に充てることが管理規約で定められています。
剰余金の使途を理事会だけで決定してしまうと、後に組合員から問題視される可能性があるため注意が必要です。
Q4. 管理会社が作成した会計報告は、そのまま信用してよいのか
管理会社は管理組合の会計事務を代行することが一般的ですが、作成された報告書をそのまま承認するのではなく、理事会・監事による内容の精査が不可欠です。
特に、収支報告書(実績)と予算の差異、管理費会計及び修繕積立金会計の現預金残高推移、未収入金(管理費の滞納状況)の残高等については、毎期必ず確認すべき項目です。
不明点があれば管理会社に説明を求めることは、理事、監事としての正当な権利であり、義務でもあります。
Q5. 会計に不安があるとき、誰に相談すればよいのか
管理組合内の監事だけでは、専門的な会計知識に基づくチェックが十分にできない場合があります。
そうした場合には、公認会計士やマンション管理士等外部の専門家に外部監査や会計相談を依頼することも有効な選択肢です。
第三者によるチェックが入ることで、組合員に対する説明責任も果たしやすくなります。
まとめ ― 疑問を放置しないことが健全な運営の第一歩
管理組合会計は、企業会計とは異なる独自の考え方に基づいて運営されています。
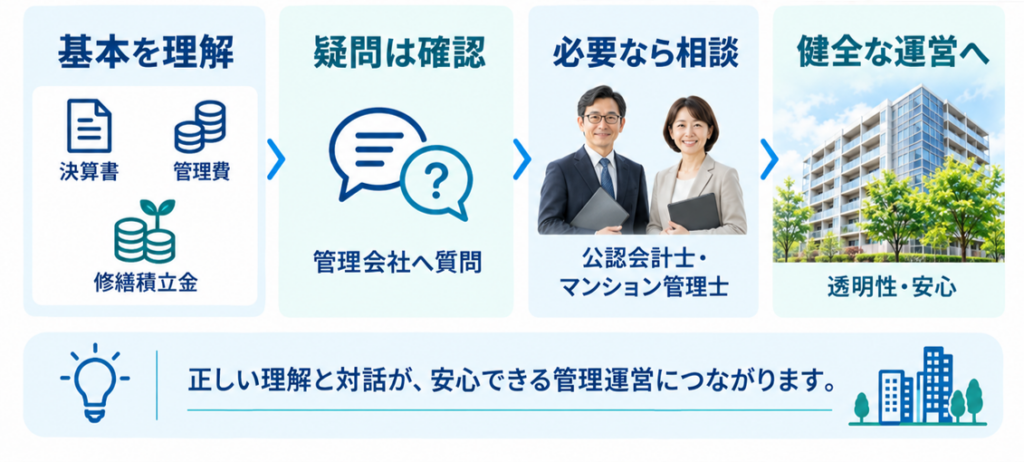
剰余金の扱いや管理費・修繕積立金の区分管理等、誤解しやすいポイントを正しく理解することが、健全な組合運営の基盤となります。
疑問点を放置せず、管理会社に遠慮せずに質問をぶつけることが大切です。そして、説明に納得がいかない場合には、外部専門家にも相談してみてください。
執筆・監修 |公認会計士 原 健人
専門家プロフィール