決算書、どこから見ればいい?理事の5つの疑問に答えます
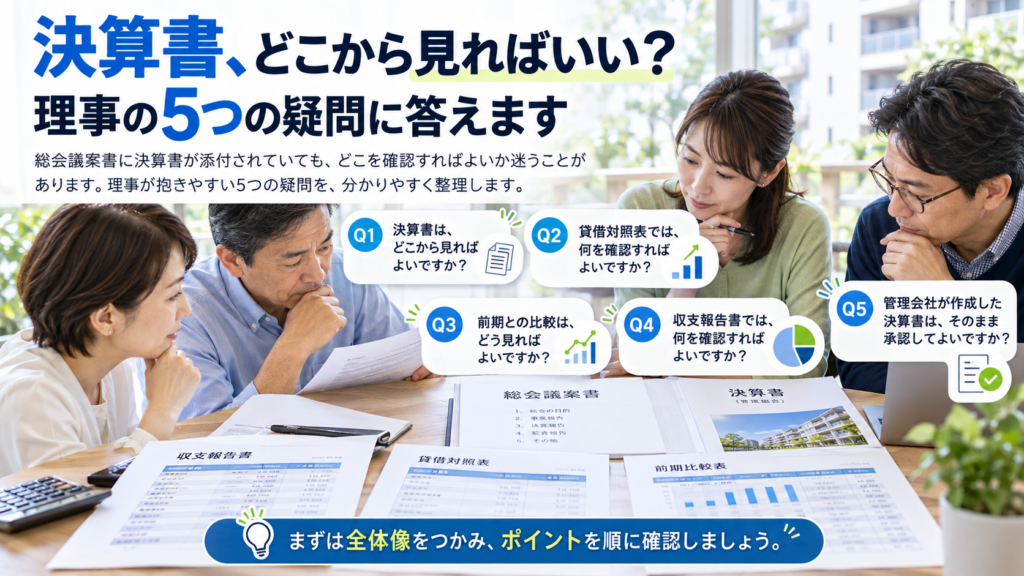
総会の議案書に決算書が添付されていても、数字が並んでいるだけで、どこを確認すればよいか分からないというご相談を理事の方からよくいただきます。
本稿では、理事の方が抱きやすい疑問に、公認会計士の立場からQ&A形式でお答えします。
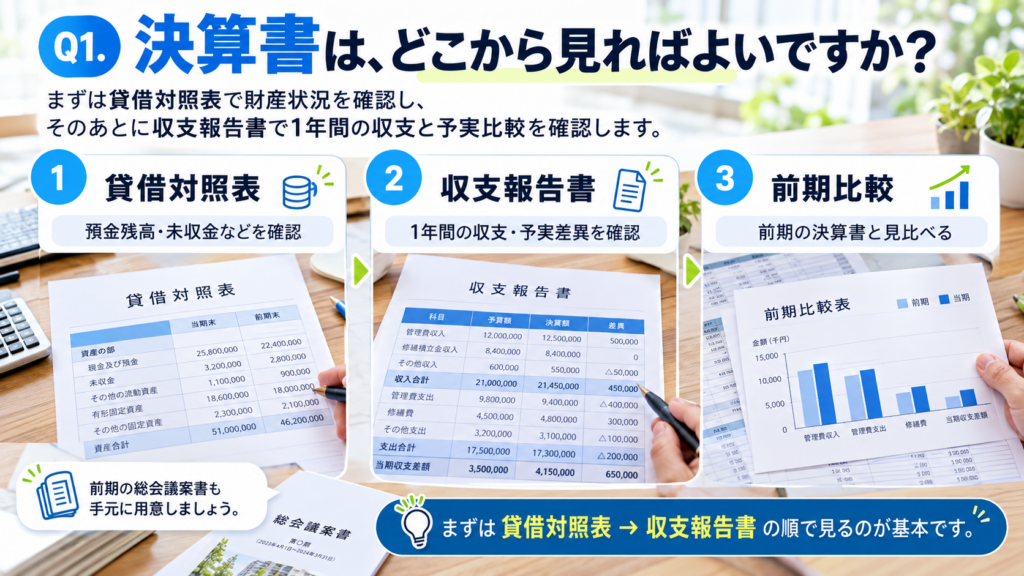
Q1. 決算書は、どこから見ればよいですか?
私は、まず貸借対照表で決算日時点の財産状況を確認し、そのあとに収支報告書で1年間の収支、予実比較を確認するようにしています。先に貸借対照表で預金残高や未収金といった科目をみることで、大まかに現状の財産状態を把握できるからです。
※決算書を見る際には、できるだけ前期の総会議案書を手元に用意し、そこに記載されている前期の決算書の数字や情報と当期の決算書等を見比べるようにしてください。
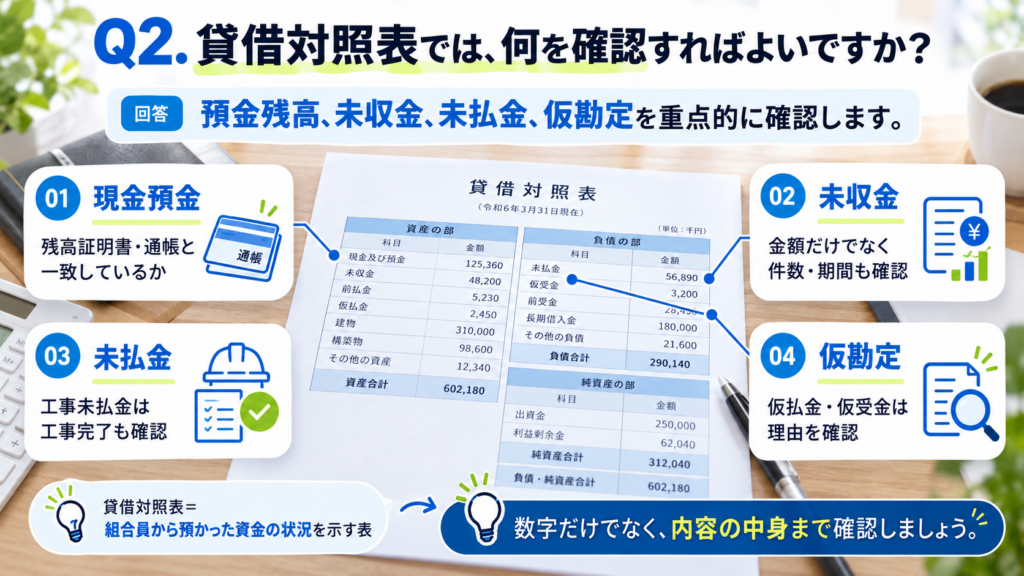
Q2. 貸借対照表では、何を確認すればよいですか?
最初に現金預金の残高を確認し、残高証明書や通帳と一致しているかを見てください。管理費会計と修繕積立金会計の預金残高が、それぞれいくらかも確認します。
次に未収金を見ます。未収金は管理費等の滞納分にあたり、金額だけでなく、何件の滞納がいつから続いているかという内訳まで把握することが大切です。
また、未払金、特に工事にかかる未払金が計上されている場合には、当期末までに工事が完了していることを確認してください。当期の予算消化のために、工事が完了していないにもかかわらず未払計上されているケース等もありますので。
さらに、仮払金や仮受金など、いわゆる仮勘定が計上されている場合には、その収支の事実と仮処理されている理由についても確認してください。
なお、貸借対照表は、組合員から預かった資金の状況を示す表とお考えください。
Q3. 前期との比較は、どう見ればよいですか?
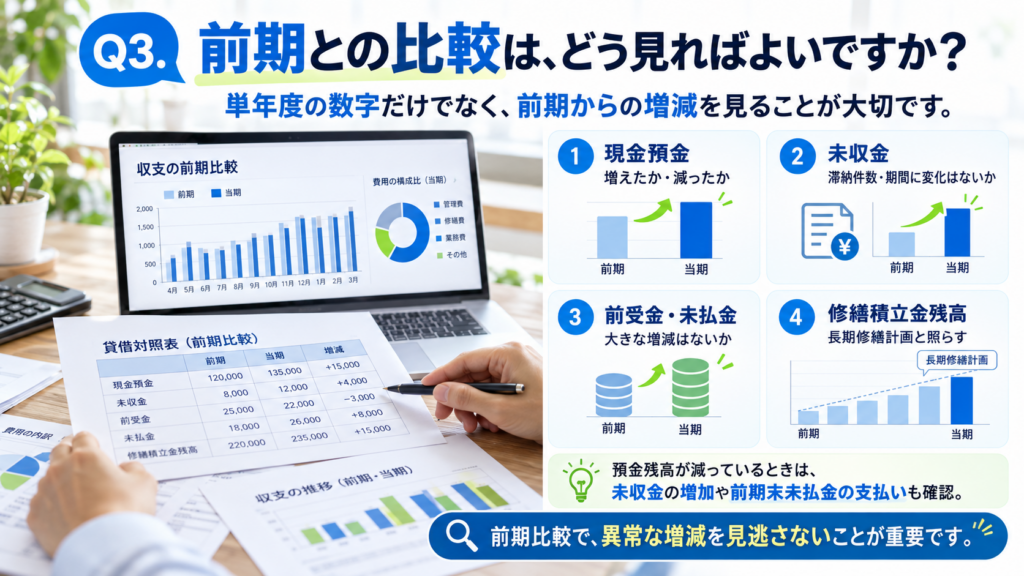
前期の決算書を手元に置き、当期の決算書数値との著増減を確認してください。特に貸借対照表には前期の数値が載っていないことが多いため、単年度の数字を確認するにとどまらず、前期比較を行うことで、異常な増減を発見できるようになります。確認する主な項目は次のとおりです。
- 現金預金:管理費会計・修繕積立金会計ごとに、前期末から増えたか減ったか
- 未収金:前期末から増えたか減ったか、滞納の件数や期間に変化はないか
- 前受金・未払金:大きく増減していないか
特に預金残高が減っている場合は、当期の収支差だけでなく、未収金残高が増えていないか、前期末の未払金の支払いの有無等を確認します。未収金が増えている場合は、督促が適切に行われているかも確認してください。
修繕積立金会計の預金残高については、長期修繕計画で想定している積立額と照らしてみることも重要です。
Q4. 収支報告書では、何を確認すればよいですか?
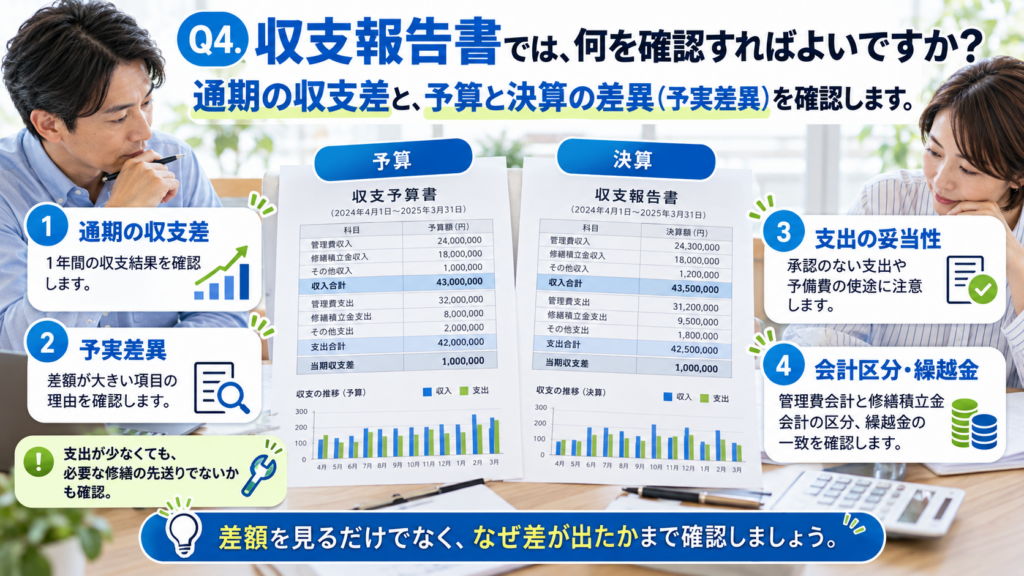
まずは通期の収支差(決算=実績値)を見てください。
そのうえで、各勘定科目の予算と決算の差異(予実差異)を確認してください。特に修繕費や昨今では水道光熱費等は差異が出やすい項目です。総会あるいは理事会での承認のない支出がなされていないか、予備費がある場合には予備費枠からの支出は説明のつくものか等に注意してください。
収支報告書も前期の決算数値と比べることは大切ですが、収支報告書の場合は、前期数値が当期の予算に反映されていることが多いので、予実差異の把握を中心に行ってください。
予実差異が多額の項目があれば、突発的な業務依頼か、使用量の変動か単価の変動かなど、その理由を確認します。
管理費会計と修繕積立金会計が適切に区分されているかも見ておきます。また、支出が予算より少なくても、必要な点検や修繕が先送りされている可能性もあるため、「なぜ少なかったのか」まで確認することも必要です。
貸借対照表との関係では、貸借対照表の確認で気になった点を収支報告書でも確かめるとともに、収支報告書の「次期繰越収支差額」は貸借対照表の「繰越金」と一致する関係にありますので、この一致も確認してください。
Q5. 管理会社が作成した決算書は、そのまま承認してよいですか?
そのまま承認することはお勧めできません。
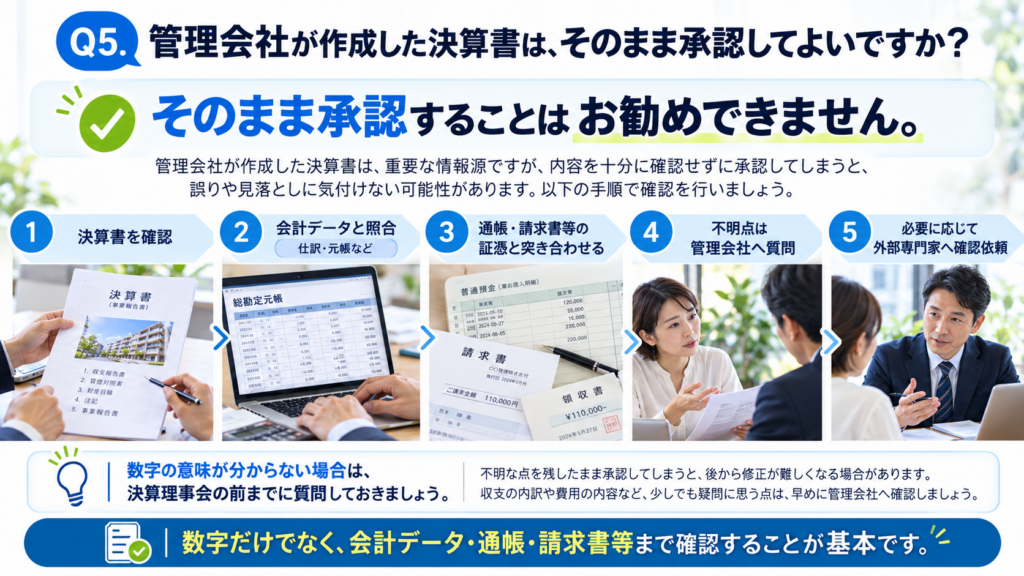
決算書については、上記の大まかな比較分析だけでなく、その作成のもとになっている会計データと、通帳や請求書等の関連証憑を突き合わせて確認することが基本です。
数字の意味が分からない場合等は、決算理事会の前までに管理会社へ質問して合理的な回答を得ておくこと必要です。
もし、監事や会計担当理事の負担が大きい、あるいはより詳細な確認や検討を行いたい等の場合には、外部専門家に確認を依頼することも有効です。
まとめ
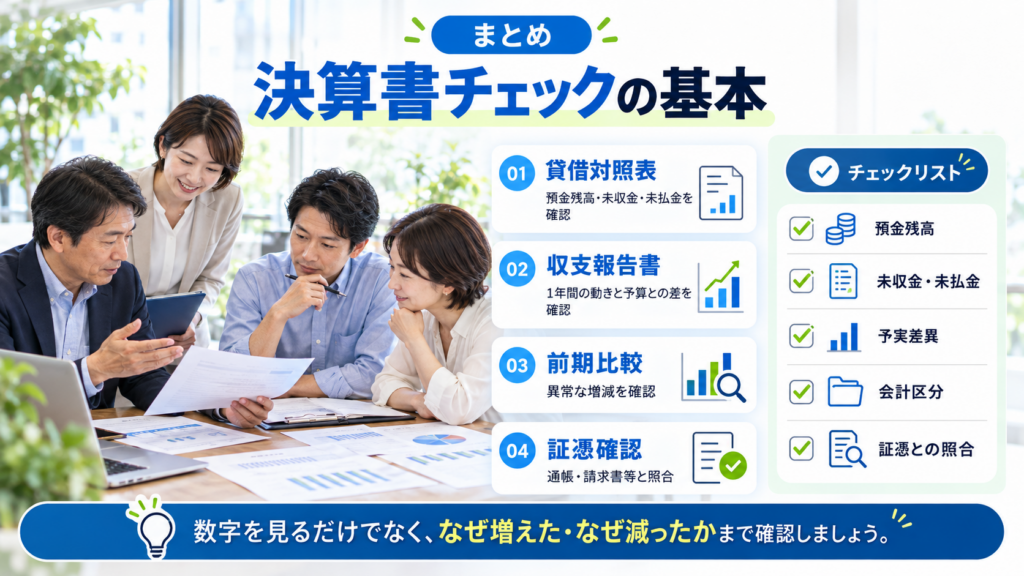
決算書の見方として画一的なものはありませんが、前期の決算書を手元に用意したうえで、貸借対照表で預金残高や未収金、未払金等の前期からの増減を確認し、収支報告書で1年間の動きと予算との違いを確認していくことで、組合資金の重大な毀損や無駄遣いを見逃さないようにしてもらいたいと思います。
また、事前に決算資料に目を通すことで、理事会でも管理会社へ的を射た質問ができると思いますので、会計に対する苦手意識を持たずに、是非ご自身で決算書のチェックをしてみてください。
執筆・監修 |公認会計士 原 健人
専門家プロフィール